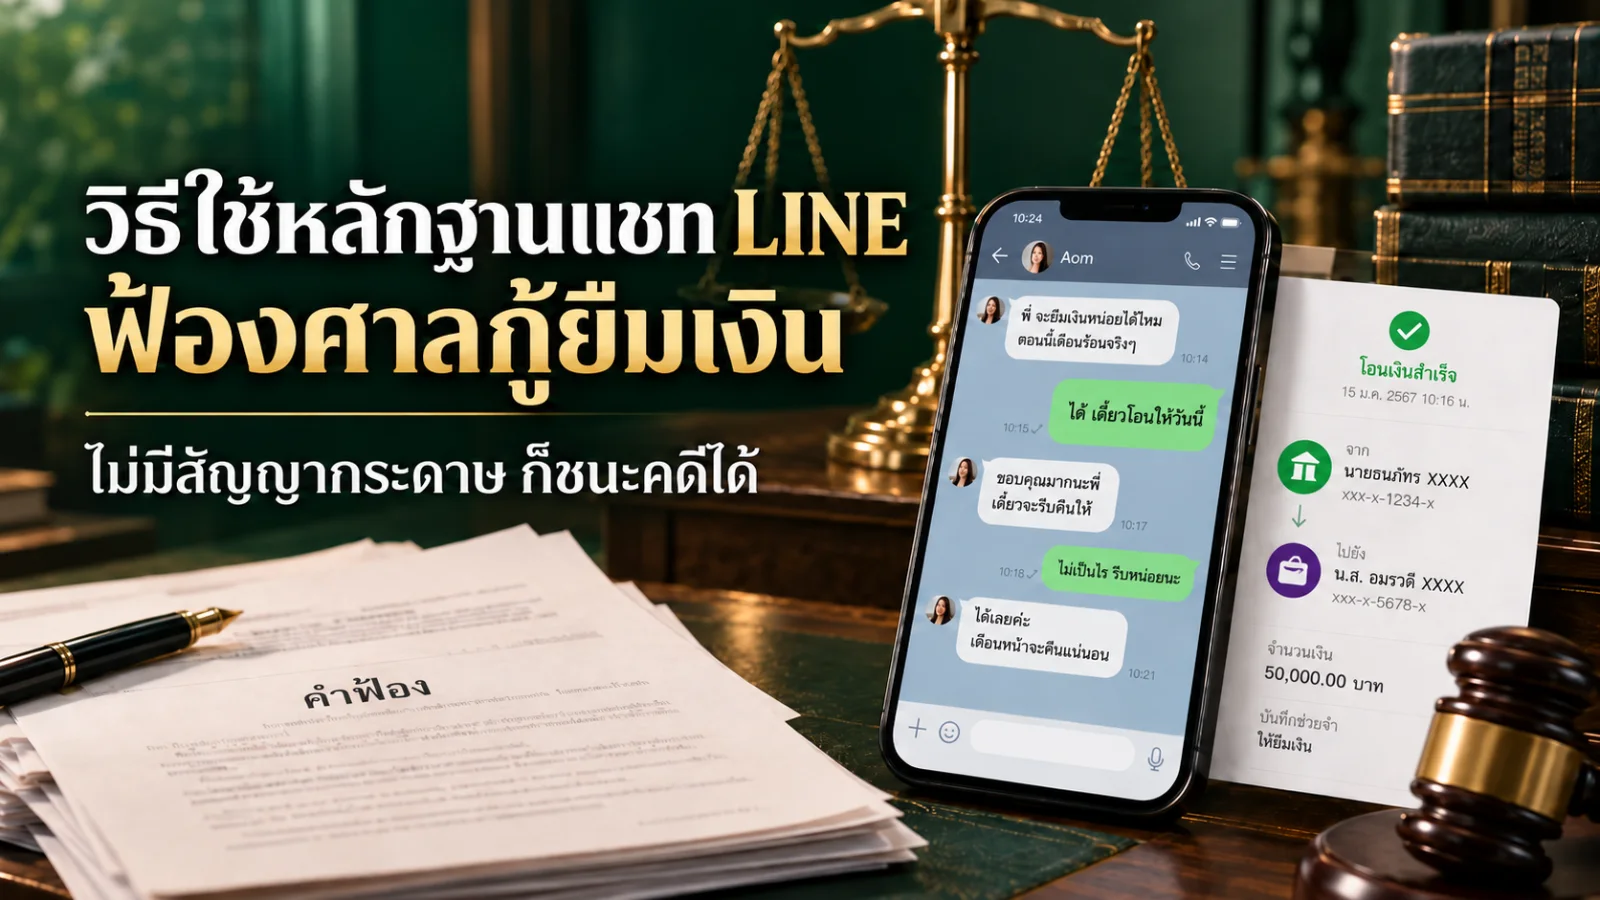
วิธีใช้หลักฐานแชท LINE ฟ้องศาลกู้ยืมเงิน ไม่มีสัญญากระดาษก็ชนะคดีได้
ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 653 วรรคหนึ่ง กำหนดหลักเกณฑ์สำคัญในการฟ้องร้องบังคับคดีกู้ยืมเงินกว่า 2,000 บาทขึ้นไปว่า “จะต้องมีหลักฐานเป็นหนังสืออย่างใดอย่างหนึ่งลงลายมือชื่อผู้ยืมเป็นสำคัญ” ในอดีต หลักฐานดังกล่าวจำกัดอยู่เพียง “เอกสารกระดาษ” ที่มีการลงลายมือชื่อด้วยปากกา อย่างไรก็ดี บริบททางสังคมและเทคโนโลยีที่เปลี่ยนแปลงไปส่งผลให้การทำธุรกรรมกู้ยืมเงินในปัจจุบันเปลี่ยนผ่านสู่แพลตฟอร์มออนไลน์ โดยเฉพาะแอปพลิเคชัน LINE ซึ่งทำให้เกิดคำถามในทางกฎหมายว่า การสนทนาและส่งสลิปโอนเงินทางแอปพลิเคชันจะสามารถใช้เป็นหลักฐานแทนเอกสารสัญญาที่เป็นกระดาษเพื่อฟ้องคดีต่อศาลได้หรือไม่
ข้อความสนทนาใน LINE มีสถานะเทียบเท่ากับ “หลักฐานเป็นหนังสือ”
กฎหมายที่ทำให้แชท LINE มีผลผูกพันตามกฎหมาย คือ พระราชบัญญัติว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ พ.ศ. 2544 ซึ่งเข้ามาอุดช่องว่างของประมวลกฎหมายแพ่งและพาณิชย์เรื่องของหลักฐานการกู้ยืมเงินต้องทำเป็นหนังสือ โดยมีมาตราสำคัญดังนี้ค่ะ
- มาตรา 7 (การรองรับสถานะทางกฎหมาย) บัญญัติว่า ห้ามมิให้ปฏิเสธความมีผลผูกพันและการบังคับใช้ทางกฎหมายของข้อความใด ๆ เพียงเพราะเหตุที่ข้อความนั้นอยู่ในรูปของข้อมูลอิเล็กทรอนิกส์
- มาตรา 8 (การแทนที่หลักฐานเป็นหนังสือ) บัญญัติว่า หากกฎหมายกำหนดให้การใดต้องทำเป็นหนังสือ หรือมีหลักฐานเป็นหนังสือ ถ้าได้มีการจัดทำข้อความนั้นให้อยู่ในรูป “ข้อมูลอิเล็กทรอนิกส์ที่สามารถเข้าถึงและนำกลับมาใช้ได้โดยความหมายไม่เปลี่ยนแปลง” ให้ถือว่าข้อความนั้นมีหลักฐานเป็นหนังสือแล้ว
ดังนั้น ข้อความสนทนาใน LINE ที่บันทึกอยู่ในระบบหรือหน่วยความจำ จึงมีสถานะเทียบเท่ากับ “หลักฐานเป็นหนังสือ” ตามมาตรา 653 แห่งประมวลกฎหมายแพ่งและพาณิชย์โดยชอบด้วยกฎหมาย
สิ่งสำคัญที่ใช้ในการพิสูจน์ “ลายมือชื่ออิเล็กทรอนิกส์”
อุปสรรคสำคัญในการฟ้องคดีกู้ยืมเงินออนไลน์คือ การพิสูจน์ว่า “ใครเป็นผู้กู้ยืม” เนื่องจากในแชท LINE ไม่มีการเซ็นชื่อด้วยปากกา กฎหมายจึงนำหลักเรื่อง “ลายมือชื่ออิเล็กทรอนิกส์” (Electronic Signature) ตามมาตรา 9 แห่ง พ.ร.บ.ว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ฯ มาบังคับใช้แทน ซึ่งกำหนดให้องค์ประกอบของลายมือชื่ออิเล็กทรอนิกส์ที่ชอบด้วยกฎหมาย ต้องประกอบด้วย:
- การใช้วิธีการที่สามารถระบุตัวตนเจ้าของลายมือชื่อได้: ในบริบทของแชท LINE คือการใช้ Account LINE (ชื่อโปรไฟล์และรูปภาพ) ที่ผูกกับเบอร์โทรศัพท์หรืออีเมลของผู้กู้ ซึ่งแสดงให้เห็นว่าข้อความนั้นถูกส่งมาจากตัวผู้กู้จริง
- การระบุเจตนาของเจ้าของข้อมูล: ข้อความที่ส่งต้องแสดงให้เห็นเจตนาว่ายอมรับข้อความและเงื่อนไขการกู้ยืมเงินนั้น ๆ
แนวคำพิพากษาศาลฎีกาที่สำคัญ (คำพิพากษาศาลฎีกาที่ 8089/2556 และ 6757/2560)
ได้วางบรรทัดฐานไว้ว่า การที่จำเลยส่งข้อความขอยืมเงินทางระบบอิเล็กทรอนิกส์ (เช่น Facebook หรือ LINE) แม้ไม่มีลายมือชื่อของจำเลยเป็นลายลักษณ์อักษร แต่การส่งข้อความดังกล่าวเป็นการแสดงเจตนาตอบโต้ โดยมีชื่อและโปรไฟล์ของจำเลยเป็นตัวบ่งชี้ระบุตัวตน ถือได้ว่าเป็นการลงลายมือชื่ออิเล็กทรอนิกส์แล้ว ย่อมผูกพันจำเลย และใช้เป็นหลักฐานในการฟ้องร้องบังคับคดีได้
คำพิพากษาศาลฎีกาที่ 8089/2556
โจทก์ฟ้องจำเลยให้ชำระเงิน 318,933.42 บาท พร้อมดอกเบี้ย โดยอ้างว่าจำเลยได้เบิกเงินสดจากเครื่องเบิกถอนเงินอัตโนมัติของโจทก์ จำเลยให้การต่อสู้ว่าการเบิกเงินดังกล่าวไม่มีหลักฐานการกู้ยืมอันจะทำให้โจทก์ไม่มีอำนาจฟ้อง
การที่จำเลยนำบัตรกดเงินสดควิกแคชไปถอนเงินและใส่รหัสส่วนตัวเปรียบได้กับการลงลายมือชื่อตนเอง ทำรายการเบิกถอนเงินตามที่จำเลยประสงค์ และกดยืนยันทำรายการพร้อมรับเงินสดและสลิป การกระทำดังกล่าวถือเป็นหลักฐานการกู้ยืมเงินจากโจทก์ ตาม พ.ร.บ.ว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ พ.ศ.2544 มาตรา 7,8 และมาตรา 9 ประกอบกับคดีนี้จำเลยมีการขอขยายระยะเวลาผ่อนชำระหนี้สินเชื่อเงินสดควิกแคชที่จำเลยค้างชำระแก่โจทก์ ซึ่งโจทก์มีเอกสารซึ่งมีข้อความชัดว่าจำเลยรับว่าเป็นหนี้โจทก์ขอขยายเวลาชำระหนี้ โดยจำเลยลงลายมือชื่อมาแสดง จึงรับฟังเป็นหลักฐานแห่งการกู้ยืมอีกโสดหนึ่ง โจทก์จึงมีอำนาจฟ้อง
คำพิพากษาศาลฎีกาที่ 6757/2560
จำเลยทำสัญญากู้ยืมเงินโจทก์ 595,500 บาท ตกลงชำระดอกเบี้ยในอัตราร้อยละ 1 ต่อเดือน จำเลยได้รับเงินที่กู้ยืมครบถ้วนแล้ว หลังจากทำสัญญาจำเลยไม่ชำระต้นเงิน คงชำระดอกเบี้ย 4 ครั้ง รวมเป็นเงิน 6,550 บาท การที่โจทก์ส่งข้อความทางเฟสบุ๊คถึงจำเลยมีใจความว่า เงินทั้งหมด 670,000 บาท ไม่ต้องส่งคืน ยกให้หมด ไม่ต้องส่งดอกอะไรมาให้ จะได้ไม่ต้องมีภาระหนี้สินติดตัว การส่งข้อมูลดังกล่าวเป็นการสนทนาผ่านระบบเครือข่ายอินเตอร์เน็ต ถือว่าเป็นการส่งข้อมูลทางอิเล็กทรอนิกส์ จึงต้องนำ พ.ร.บ.ว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ พ.ศ.2544 มาตรา 7 ถึง มาตรา 9 มาใช้บังคับด้วย แม้ข้อความนี้จะไม่มีการลงลายมือชื่อโจทก์ก็ตาม แต่การส่งข้อความทางเฟสบุ๊คจะปรากฏชื่อผู้ส่งด้วยและโจทก์ก็ยอมรับว่าได้ส่งข้อความถึงจำเลยจริง ข้อความการสนทนาดังกล่าวจึงรับฟังได้ว่า เป็นการแสดงเจตนาปลดหนี้ให้แก่จำเลยโดยมีหลักฐานเป็นหนังสือตาม ป.พ.พ. มาตรา 340 แล้ว หนี้ตามสัญญากู้ยืมย่อมระงับ จำเลยไม่ต้องรับผิดชำระหนี้แก่โจทก์ โจทก์ไม่มีอำนาจฟ้อง
แนวทางการรวบรวมพยานหลักฐานเพื่อยื่นต่อศาล
แม้กฎหมายจะรองรับ แต่ในการสืบพยานชั้นศาล โจทก์ (ผู้ให้กู้) มีหน้าที่ต้องพิสูจน์ให้ศาลเห็นว่าข้อมูลนั้นมีความน่าเชื่อถือและไม่ได้ถูกดัดแปลงหรือทำปลอมมา (ตามมาตรา 11 แห่ง พ.ร.บ.ว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ฯ) สิ่งที่ต้องเตรียมยื่นต่อศาลมีดังนี้
- หลักฐานการสนทนา: ต้องแคปหน้าจอ ข้อความตั้งแต่เริ่มต้นการขอยืมเงิน การตกลงเงื่อนไข (เช่น จำนวนเงิน ดอกเบี้ย กำหนดชำระคืน) ไปจนถึงข้อความทวงถาม โดยห้ามลบข้อความใดข้อความหนึ่งออกเพื่อแสดงความบริสุทธิ์ใจของข้อมูล
- หลักฐานระบุตัวตน: ต้องแคปหน้าจอหน้าโปรไฟล์ของผู้กู้ที่แสดงชื่อ LINE ID หรือรหัสบัญชี (เพื่อป้องกันกรณีผู้กู้เปลี่ยนชื่อโปรไฟล์ในภายหลัง)
- หลักฐานการส่งมอบเงิน (สลิปโอนเงิน): สลิปการโอนเงินผ่านระบบ Mobile Banking เป็นหลักฐานทางอิเล็กทรอนิกส์ที่สำคัญที่สุดในการพิสูจน์ว่า “สัญญาขอยืมเงินสำเร็จเสร็จสิ้นจากการส่งมอบเงิน” (ตาม ป.พ.พ. มาตรา 650 วรรคสอง) และต้องตรวจสอบให้แน่ชัดว่าชื่อบัญชีปลายทางตรงกับชื่อของผู้กู้จริง
- เอกสารรับรองข้อมูล: ในการยื่นพยานหลักฐานคอมพิวเตอร์ ทนายความมักจะต้องทำใบรับรองพยานหลักฐานอิเล็กทรอนิกส์ เพื่อยืนยันว่าเอกสารที่พิมพ์ออกมา (Hard copy) ตรงกับข้อมูลดิจิทัลที่ปรากฏในแอปพลิเคชันจริง
- เอกสารหรือรูปภาพอื่นๆที่เกี่ยวข้อง
ข้อจำกัดและข้อควรระวังในทางปฏิบัติ
แม้ “แชท LINE” จะสามารถใช้ชนะคดีได้ แต่ยังมีช่องโหว่ทางคดีที่ผู้ให้กู้ต้องพึงระวังต้องตรวจเช็คเสมอหากจะนำเรื่องฟ้องสู่ศาล:
- บัญชีปลอม: หากผู้กู้ใช้บัญชีปลอมที่ไม่สามารถพิสูจน์ย้อนกลับไปถึงตัวตนที่แท้จริงได้ (เช่น ไม่ผูกกับเบอร์โทรศัพท์ของตนเอง หรือใช้รูปภาพและชื่อของผู้อื่น) ศาลอาจยกฟ้องเนื่องจากพยานหลักฐานไม่เพียงพอในการระบุตัวตนจำเลย
- การโอนเงินเข้าบัญชีบุคคลที่สาม (บัญชีม้า): หากข้อความใน LINE สั่งให้โอนเงินไปยังบัญชีของผู้อื่นที่ไม่ใช่ชื่อผู้กู้ โจทก์ต้องมีข้อความที่ผู้กู้ระบุอย่างชัดเจนว่า “ให้โอนเข้าบัญชีนี้” มิฉะนั้นอาจขาดสัญญากู้ยืมเนื่องจากไม่ได้ส่งมอบเงินให้แก่ผู้กู้โดยตรง
- การหมดอายุของไฟล์ภาพ: ในแอปพลิเคชัน LINE รูปภาพสลิปหรือรูปโปรไฟล์จะมีระยะเวลาจำกัดในการจัดเก็บ ดังนั้น ผู้ให้กู้จึงต้องรีบสำรองข้อมูล หรือแคปหน้าจอเก็บไว้ทันทีที่มีการทำธุรกรรม
สรุป
ในทางกฎหมาย “กระดาษไม่ใช่ปัจจัยชี้ขาดในการแพ้ชนะคดีกู้ยืมเงิน” แชท LINE และสลิปโอนเงินมีสถานะเป็นพยานหลักฐานทางอิเล็กทรอนิกส์ที่สมบูรณ์ตาม พ.ร.บ.ว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ พ.ศ. 2544 ซึ่งสามารถใช้แทนสัญญากู้ยืมเงินในอดีตได้เป็นอย่างดี
อย่างไรก็ดี ความสำเร็จในการฟ้องคดีจนนำไปสู่การชนะคดีและบังคับคดีได้จริงนั้น ขึ้นอยู่กับ “ความสมบูรณ์และความชัดเจนของพยานหลักฐาน” ที่สามารถระบุตัวตนของผู้กู้ได้อย่างชัดเจน มีข้อความแสดงเจตนาขอยืมและตกลงคืนเงินที่แน่นอนชัดเจน และสอดคล้องกับเส้นทางการเงิน ดังนั้นการเก็บหลักฐานดิจิทัลอย่างรูปภาพหรือแชทสนทนาการคุยจึงเป็นอีกหนึ่งสิ่งสำคัญในยุคปัจจุบันที่ขับเคลื่อนด้วยดิจิทัลในการคุ้มครองสิทธิของผู้ให้กู้ค่ะ
ปรึกษาทนายวันนี้
(ข้อสงวนสิทธิ์: เนื้อหาในบทความนี้จัดทำขึ้นเพื่อเผยแพร่ความรู้ทั่วไปในเชิงวิชาการเท่านั้น ไม่ใช่คำแนะนำทางกฎหมายเฉพาะเจาะจงสำหรับคดีใดคดีหนึ่ง หากท่านมีข้อพิพาททางกฎหมาย โปรดปรึกษาทนายความหรือผู้เชี่ยวชาญด้านกฎหมายโดยตรง)
อ่านแล้ว ครั้ง